中国EV大手BYD、24年純利益34%増 過去最高
中国EV大手BYDの2024年純利益は前年比34%増の約4025億円と過去最高を更新。世界販売も427万台と急伸し、テスラを上回る成長を見せた。値下げ競争にもかかわらず収益力を強化。

中国EV大手BYDの2024年純利益は前年比34%増の約4025億円と過去最高を更新。世界販売も427万台と急伸し、テスラを上回る成長を見せた。値下げ競争にもかかわらず収益力を強化。

日本政府は2030年までに全国のEV充電器を30万基に増やす目標を発表。現在の約3倍の規模で、高速道路のSAやPA、商業施設への設置を促進。
トヨタ自動車と日産自動車がEV用バッテリーの共同開発・生産で合意し、2025年にも合弁会社を設立する。両社の協業はEV市場での競争力強化が狙いで、2028年までに生産能力を年50GWhに拡大する計画だ。

パナソニックが次世代EV電池で中国市場に本格参入。4680型円筒電池を量産し、テスラだけでなく中国EV大手にも供給。2025年までに生産能力を3倍に引き上げ、中国勢に対抗する。
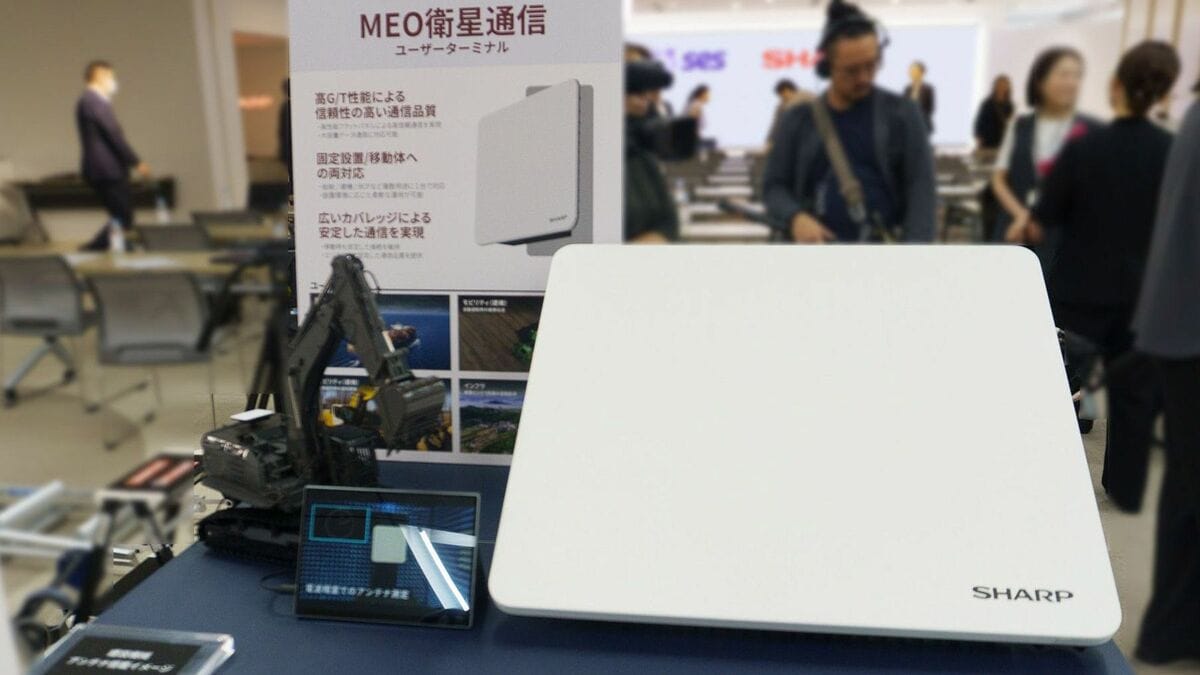
中国のEV市場拡大で部品需要が急増。日本企業は技術優位を活かせるか。2023年の中国EV販売台数は前年比36%増の約950万台に達し、日本部品メーカーの戦略見直しが迫られている。
日本の電気自動車(EV)市場が急拡大している。2030年には新車販売に占めるEVの割合が30%に達するとの予測が発表された。政府の補助金や充電インフラ整備が追い風となっている。
トヨタ自動車のEV販売が中国市場で低迷する一方、水素燃料電池車で新たな成長を模索。2024年度の世界販売台数は前年比5%減の923万台、中国ではEV販売が計画の6割にとどまる。
世界的なEVシフトの加速により、主要自動車メーカーがガソリン車の生産終了を相次ぎ発表。部品メーカーはエンジン関連部品の需要減少に直面し、電動化対応への投資を迫られている。
トヨタ自動車が注力する水素エンジン戦略が中国市場で逆風に直面している。中国政府はEVやPHEVへの補助金を拡充し、水素インフラ整備が遅れる中、トヨタの戦略転換が迫られている。
日本のEV補助金が2025年度から段階的に縮小される。これにより国内EV市場は一時的に冷え込む可能性がある一方、価格競争力のある中国EVメーカーの台頭が加速すると専門家は指摘する。
トヨタ自動車が新型EVの生産拠点に中国を選んだ背景には、現地市場の成長性とサプライチェーンの強みがある。同社は2026年までに10車種のEVを投入する計画だ。
中国EV大手BYDの日本販売が好調で、2025年までに100店舗体制を計画。2024年上半期の販売台数は前年同期比で約2.5倍増加し、日本市場での存在感を高めている。
中国の新エネルギー車市場で日本メーカーの販売シェアが1%を下回り、存在感が急低下。2024年1-8月のEV販売台数は前年比で約半分に減少し、中国勢が9割超を占める厳しい競争環境に直面している。
トヨタ自動車は2026年までに新型電気自動車(EV)10車種を投入し、次世代バッテリーを搭載したモデルも投入する方針を固めた。同社のEV戦略の加速は、競争激化するEV市場でのシェア拡大を狙う。
トヨタ自動車とホンダが電気自動車(EV)分野で提携し、次世代電池の共同開発に合意した。2026年までに固体電池の量産技術を確立し、コスト50%削減を目指す。

トヨタは『カローラ クロス』を一部改良し、カローラ誕生60周年を記念した特別仕様車Z“Adventure”を7月1日に発売。価格は2WDで366万3000円から。GR SPORTやZにはブラインドスポットモニターなどを標準装備。
中国はEU産電気自動車(EV)への追加関税に報復し、EU産ブランデーへの反ダンピング関税を課す方針。貿易摩擦が激化する中、両地域の自動車・酒類産業への影響が懸念される。
欧州連合(EU)は中国製電気自動車(EV)に対し、最大38%の追加関税を暫定的に課すと発表。反補助金調査の結果、中国の補助金がEU産業に損害を与えていると判断した。
EUが中国製電気自動車(EV)に最大38%の追加関税を課す方針。補助金による不公正な競争が理由で、テスラなど欧州生産の中国ブランドは低率適用。中国は反発、報復を示唆。

VAIOは三菱HCキャピタルと連携し、リファービッシュPC「Reborn VAIO」を長野パルセイロに導入。PC1台あたり137kg-CO2のGHG削減を見込み、Jリーグ気候アクションを推進する。

中国EV最大手BYDが日本市場向けに新型EVセダン「シール」を2026年に発売すると発表。価格は500万円台を想定し、航続距離は600km超を目指す。日本市場でのEV普及加速へ期待。

いすゞ自動車は藤沢工場内に建設した電動開発棟「The EARTH lab.」の稼働を開始した。約400億円を投じた施設で、BEVやFCVなど電動車の開発基盤を強化し、2030年以降の普及期に向けた競争力向上を目指す。
トヨタとホンダがEVバッテリー調達で中国企業との提携を強化。2030年までに世界販売の3割をEVにする目標に向け、CATLやBYDとの協業を拡大する。
電気自動車(EV)への移行が加速する中、自動車部品のサプライチェーンが根本から変わりつつある。エンジン部品の需要減少と新たな電子部品の需要増加が業界再編を促している。