SBI証券、アプリで読売333のデータ配信開始…大手証券で初
SBI証券は23日、スマホ用の株取引アプリで、24日から読売株価指数(読売333)のデータ配信を始めると発表した。大手証券会社での配信は初めて。

SBI証券は23日、スマホ用の株取引アプリで、24日から読売株価指数(読売333)のデータ配信を始めると発表した。大手証券会社での配信は初めて。
20日の東京株式市場で、読売株価指数(読売333)の終値は前日比540円05銭(1.03%)安の5万2096円97銭となり、3営業日ぶりに下落した。構成銘柄の約6割にあたる203銘柄が値下がりした。
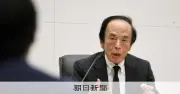
日銀の植田和男総裁は16日、全国信用組合大会のあいさつで「引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」との考えを示した。基調的な物価上昇率を2%で安定させるため、利上げを続ける方針を強調した。
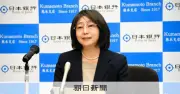
日銀の小枝淳子審議委員は15日、熊本市内で講演し、「利上げに過度に慎重になることはない」と述べた。今の金融環境は緩和的で物価上昇リスクが相応にあるとして、追加利上げの必要性を強調した。
米労働省が14日発表した9月の消費者物価指数(CPI)は前年同月比3.7%上昇し、市場予想の3.6%を上回った。8月の3.4%からインフレが加速。コア指数も2.6%上昇と予想を上回り、燃料高が影響している。
日銀は8日、10月の地域経済報告(さくらリポート)を発表し、東北と四国で景気総括判断を引き上げた。世界的なAI関連需要の拡大が両地域の生産に波及していると分析。生産判断は7地域で上方修正された。
米連邦準備制度理事会(FRB)は7日、9月のFOMC議事要旨を公表し、参加者の大多数が年内の追加利上げが「適切である可能性が高い」とみていたことが判明。日米の円買い協調介入の説明も明らかに。
日銀の植田和男総裁は6日、全国証券大会であいさつし、基調的な物価上昇率を2%程度で安定させる観点が重要になっていると強調した。上振れリスクへの警戒感も示した。
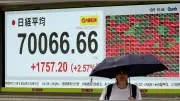
週明け5日の東京株式市場で日経平均株価は約3か月ぶりに7万円台を回復し、午前の終値は前週末比1728円15銭高の7万37円61銭でした。米雇用統計の下振れで早期利上げ観測が後退し、AI・半導体関連に買いが集まりました。
5日の東京株式市場で日経平均株価が反発し、取引時間中に一時7万円をつけた。7月6日以来、約3カ月ぶりの高値。米雇用統計の悪化で早期追加利上げ観測が後退し、米国市場の上昇を受けた。
欧州中央銀行(ECB)理事会メンバーでベルギー国立銀行総裁のピエール・ウンシュ氏は、インフレリスクが上振れしており、年内の追加利上げ実施が考えられるとの見解を示した。ユーロ圏の物価上昇率は9月に3・8%に達している。
2日の東京株式市場で読売株価指数(読売333)の終値は前日比436円88銭(0・83%)安の5万2319円26銭となり、3日ぶりに下落した。構成銘柄の約8割が値下がりした。
週明け28日の東京株式市場で、読売株価指数(読売333)の終値は前週末比326円77銭安の5万2779円43銭となり、2営業日ぶりに下落した。構成銘柄の7割超が値下がりし、半導体関連の売りが目立った。
日米欧の中央銀行が約20年ぶりにそろって利上げに動いた。中東ホルムズ海峡危機などによる供給ショックの続発がインフレ圧力となり、金利が高止まりする時代が現実味を帯びている。
農林水産省は18日、全国のスーパー約1000店で7~13日に販売されたコメ5キロあたりの平均価格が前週より32円安い2971円だったと発表。3000円を下回るのは約2年ぶりで、下落傾向が続いています。
日銀は18日の金融政策決定会合で再び利上げを決定。植田和男総裁は会見で「政策の局面が変化した」と述べ、基調的な物価上昇率が2%に近づいていることなどを理由に挙げ、今後も利上げを続ける意向を示した。
日本銀行は18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度に引き上げた。追加利上げは6月会合以来3カ月ぶりで、政策金利の水準は1995年4月以来、約31年ぶりの高水準となる。
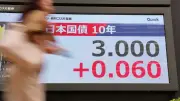
長期金利の指標となる新発10年物国債の利回りが30年ぶりに3%台をつけた。日銀は利上げで物価高を抑えれば上昇圧力を和らげられるとするが、利上げ観測自体が金利を押し上げるジレンマもあり、抑え込みは難航している。
米連邦準備制度理事会(FRB)は16日のFOMCで政策金利を0.25%引き上げ、年3.75〜4.00%とした。利上げは2023年7月以来3年2カ月ぶりで、第2次トランプ政権下では初。長引くインフレに対処する。
14日の米ニューヨーク債券市場で、長期金利の指標となる10年物国債利回りが上昇し、一時5%を超えた。5%超えは2023年10月以来。中東情勢の緊迫化で原油高とインフレ懸念が強まり、債券売りが進んだ。

日米欧で長期金利が上昇し、「世界同時金利高」の様相だ。中東情勢によるインフレ懸念や中央銀行の利上げ観測、各国の財政不安が要因。日本では30年ぶりに3%台を付けた。

11日の東京株式市場で日経平均株価は反落し、午前中に一時、前日終値から2000円超値下がりして6万3200円台をつけた。中東情勢の混迷で原油価格が5月以来となる1バレル=100ドル台となり、インフレや企業業績への悪影響が意識されている。
欧州中央銀行(ECB)が2会合ぶりに政策金利を引き上げ、年内の追加利上げも視野に入れている。日米欧の主要中銀で事実上の利上げの「先導役」となるECBの積極姿勢の背景を、三つの理由から解説する。
8月の景気ウォッチャー調査で、現状判断指数が46.4となり4カ月連続で上昇した。内閣府は景気判断を「持ち直しの動きがみられる」に引き上げた。企業動向や雇用関連の改善が目立つ。
内閣府が8日発表した2026年4~6月期のGDP改定値は、実質で前期比0.4%増となり、年率換算では1.4%増と1次速報の1.1%から上方修正された。設備投資の減少幅が縮小し、個人消費もプラスに転じた。
FRBが早ければ15、16日の会合で利上げするとの観測が強まっている。堅調な雇用統計が背景にあるが、トランプ大統領は利上げを強く牽制。11日公表のCPIが焦点となる。
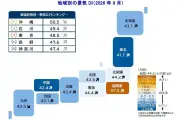
帝国データバンクの調査で、2026年8月の景気DIは44.6と前月から1.0ポイント上昇し、4カ月連続で改善した。AI・半導体需要の拡大やお盆の季節需要が幅広い業種を押し上げた一方、豪雨や人手不足が重荷となった。
長期金利が1996年以来、30年ぶりに3%を突破した。政府と日銀は金融市場の懸念や警鐘を直視し、財政・金融政策を行うべきだ。悪い金利上昇の側面が強く、中小企業の資金繰りや家計への打撃が懸念される。