水害による住宅被害を補償する「水災補償」を火災保険に付ける割合が減り続けている。火災保険の値上げが続いており、保険料を抑えるために水災補償を外す人が少なくない。ただ、今年も線状降水帯の多発などによる被害が相次ぎ、自宅がある地域の水害リスクをよく見極める必要がある。
今年も各地で記録的な大雨
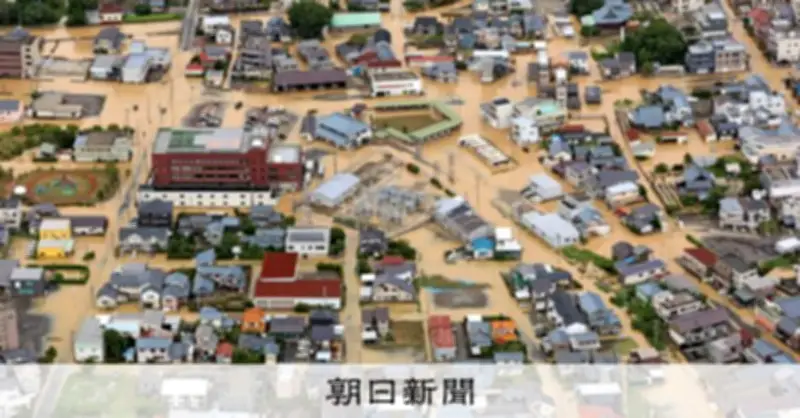
今年の夏も、記録的な大雨が列島各地を襲った。主な集中豪雨は、千葉県(8月中旬)や北陸地方(8月下旬)、青森県(9月初め)、東海地方(9月上旬)などだ。千葉や名古屋では、都市部の市街地や住宅地が浸水した。
水災補償とは
水害に対する保険金は、火災保険の契約時に「水災補償」を付けた場合に受け取れる。火災保険にはほかにも、風や雪、漏水、盗難、破損・汚損といったリスクに備えるものがあり、「水災」はその一つだ。
—
対象となる災害は、台風や豪雨、融雪による河川の氾濫や下水の逆流、土砂崩れ、高潮など。一般的には、水害で建物や家財に評価額の3割以上の損害が出たり、床上浸水や地盤面から45センチを超える浸水があったりすることが補償の条件になる。
補償がある分、損害保険会社に支払う保険料は高くなる。火災保険の値上げが続く中で、保険料を抑えようと水災補償を外す人が増えているという。
水災補償を外せば保険料は3~4割程度安くなるケースがあるとされる。ただ、その分、水害による住宅被害が起きた際の補償が受けられなくなるリスクがある。
自宅がある地域の水害リスクを確認するには、自治体が公表するハザードマップを確認することが有効だ。河川の氾濫や土砂災害の危険性が高い地域に住んでいる場合は、水災補償を付けておくことが重要になる。