大雨による車の水没が相次ぎ、車両保険への関心が高まっています。車両保険は、自分の車が損傷したときに保険金が支払われる自動車保険の補償の一つです。ただ、車両保険に入ると支払う保険料が上がることから、家計の状況に応じて加入を考える必要があります。この記事では、車両保険がなぜ注目されているのか整理し、自分の車に必要か判断する際のポイントをまとめます。
豪雨で車両保険の請求が急増
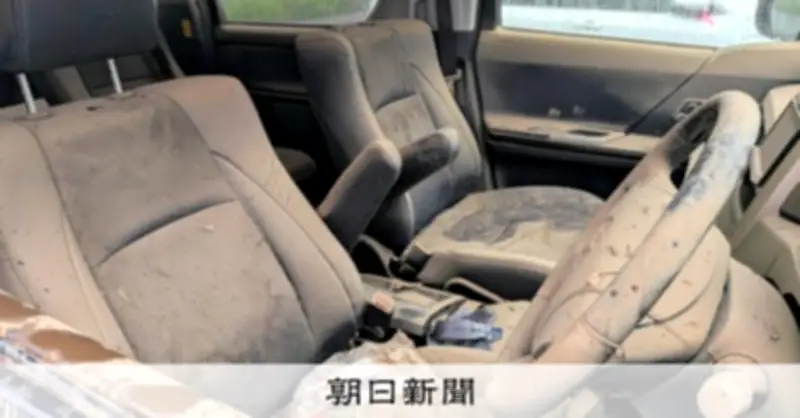
千葉県や北陸地方を襲った8月の豪雨で多くの車が水没し、大手損害保険4社によると、車両保険の請求は1万7千件を超えました。9月の大雨でも名古屋市、神奈川県、千葉県で車が水につかる被害が出ています。
保険会社からの支払総額は、最新の2024年度の統計で9千億円を超えて過去最高となりました。背景には、修理費の高騰や台風・大雨による請求件数の増加があります(損害保険料率算出機構の統計から)。
千葉豪雨での支払いの状況
大手損保2社によると、8月13日に発災してから1カ月で、2025年度の年間の風水害関連の請求件数や支払総額を上回りました。請求の約60%で支払いが完了し、請求から1週間ほどで保険金が振り込まれたケースもある一方、災害時は修理工場やレッカー業者への依頼が増え、支払いまでに時間がかかることもあります。
車両保険の補償内容とコスト
車両保険は「対人・対物賠償」「人身傷害」と並ぶ自動車保険の基本的な補償の一つです。他人の車との衝突、台風や洪水による車の水没、駐車場に止めていた車の盗難、電柱にぶつかる自損事故などが対象になります。一方、地震や噴火、それらにともなう津波は対象外ですが、こうした災害に対して一時金が出る特約もあります。
契約タイプは一般型と限定型(エコノミー型)の二つで、限定型は補償範囲を絞り保険料を抑えています。電柱やガードレールへの単独衝突事故などを補償対象から外しているタイプがあります。加入率は全国平均で54.9%、都道府県別では岐阜県の67.9%が最高です(損害保険料率算出機構の統計から。自動車共済を含む)。
保険金の上限額は、車種や年式などに応じて契約時に設定します。たとえば保険金額が150万円の場合、修理費が200万円かかっても150万円までしか支払われません。車両保険に入ると自動車保険の保険料は高くなり、補償内容によっては2倍近くに上がることもあります。一般に車が古くなるほど保険金額は下がりますが、保険料も安くなります。
加入の判断ポイント
新車、高級車、ローン返済中の車は必要性が高いとされますが、家計の状況によって必要性が下がるとの見方もあります。浸水のような自然災害が原因で車両保険を使った場合、保険料の割引率・割増率を決める「等級」が基本的に1等級下がり、今後負担する保険料が増えます。保険金を受け取らずに、自己負担で修理した方が契約者の負担が小さいこともあります。