シリコンウェハ市場が3年ぶりの値上げ局面を迎えている。台湾のウェハメーカー3社が価格改定交渉に入ったことが明らかになった。背景にはAI半導体需要の急拡大があり、半導体サプライチェーンの最上流に位置する材料市場にもその影響が及んでいる。
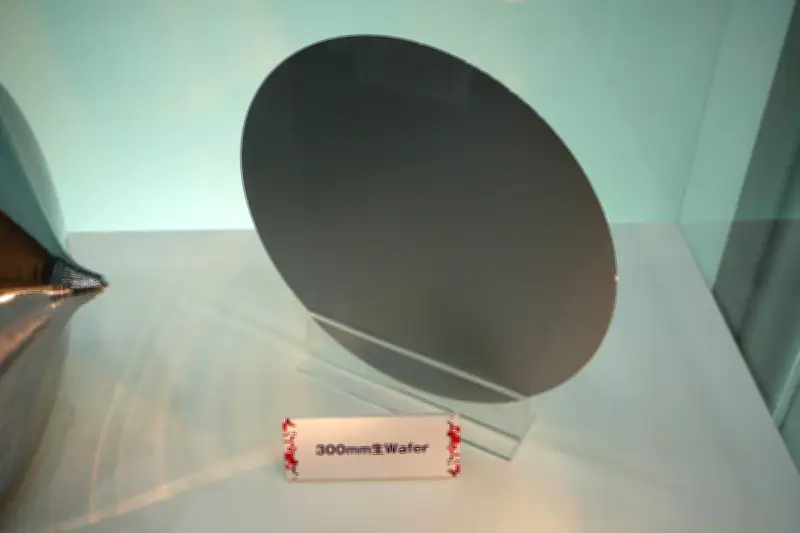
ここで言うシリコンウェハとは、ファウンドリで前工程を行った回路形成済みのウェハではなく、前工程処理前のまっさらなバルクウェハのことだ。記事では台湾ベンダーの動向が述べられているが、値上げ基調はシリコンウェハ業界全体のトレンドとされる。
値上げが起こりにくいシリコンウェハのビジネス
シリコンウェハ市場では、日本の信越化学とSUMCOが世界シェアの6〜7割を占め、台湾のGlobalWafer、韓国のSK Siltron、ドイツのSiltronicが続く。特殊スペックを得意とする小規模メーカーも存在する。高純度の多結晶シリコンを超高温で溶融し、種結晶を回転させながら単結晶インゴットを引き上げ、ワイヤーソーで輪切りにして研磨する工程は、いずれもアナログな作業だ。
ナノメートル単位の平坦度まで研磨・洗浄される製造工程には長年の経験で蓄積した知見が必要で、エンジニアは職人と評される。しかし、ビジネス形態はデバイスとは大きく異なる。
各デバイスメーカーが購入するウェハは、口径や厚みなどの物理的スペックは共通だが、導電性や抵抗率、結晶・表面品質の要求はユーザーごとに異なり、基本的に全てカスタム製品だ。サンプル製品は顧客側で半年から1年以上の認定試験を経て採用されるが、一度採用されれば同じスペックをスケジュール通りに製造・納入することが絶対的ミッションとなる。価格は定期的な交渉で漸次的な低減が常に要求される。
ウェハ市場では顧客が主導権を持つことが多く、多くは「コンサインメント(預かり在庫・委託販売)」形式で在庫を保有する。この場合、注文書が出ていない在庫の所有権はベンダー側にあり、注文を受けるまで在庫リスクを全て負う。こうした形態では需給変化による価格改定は起こりにくい。
AI半導体市場の拡大がもたらす値上げ局面
こうした伝統的環境にもAIトレンドの影響が及びつつある。値上げの背景には2つの大きな環境変化がある。
1つ目は長期契約の事情だ。大手顧客のほとんどはウェハ在庫確保のためベンダーと2〜3年の長期契約を結んでいる。3年前はコロナ禍でファウンドリの稼働率が60〜70%に落ち込み、契約単価は安価に抑えられた。現在は契約改定時期に当たり、AI市場の急拡大で顧客の在庫は減少し、フル稼働の製造ラインにはウェハ確保が必須となっている。ベンダー側の価格交渉力は以前にも増して強まっている。
2つ目はウェハ使用面積の急増だ。AI半導体のロジックではコア数やキャッシュメモリー容量が飛躍的に増加し、HBMは従来の汎用DRAMと比較してギガバイト当たり約3〜4倍のウェハ面積を使用する。AIデータセンター構築に必要なシリコン面積は急増し、ウェハ価格の上昇につながっている。ウェハメーカー側も増産のための設備投資に積極的だ。
サプライチェーン全体に波及するコスト増と投資の勢い
設備投資に伴うコスト増はウェハ単価に転嫁され、価格上昇を生む。AI半導体の集積度向上でウェハのスペックにも高度な要求がされ、コスト増の要因となる。しかし、AIデータセンターへの積極投資基調は変わらず、これらのコスト増を吸収する勢いは維持されている。
シリコンウェハの価格上昇は、単なる材料費の高騰ではなく、AI需要の波が半導体サプライチェーンの最上流まで到達したことを示す。AIデータセンター投資が現在の勢いを維持する限り、ウェハ価格を含むサプライチェーン全体のコスト上昇は吸収される可能性が高い。今回の値上げ局面は、AI半導体市場の成長が材料産業の設備投資や価格決定力まで変え始めたことを映し出している。