金融機関の法人営業は、融資先を訪れて預かる受け身の姿勢から、融資先の課題を見つけて解決策を提案する仕事へと軸足を移している。その中核となるのが、融資先同士を結びつけるビジネスマッチングだ。しかし、営業現場では「融資先から相談されても、紹介できる企業が見つからない」という壁に突き当たっている。
融資先の一次データは「宝の山」だが活用されていない
融資先の一次データは「宝の山」と言われてきた。だが実態は、顧客データベースに代表者の家族構成や資産状況などが入っていても、具体的な事業内容や強み・弱みは各担当者の頭の中にしか残っていないケースが多い。
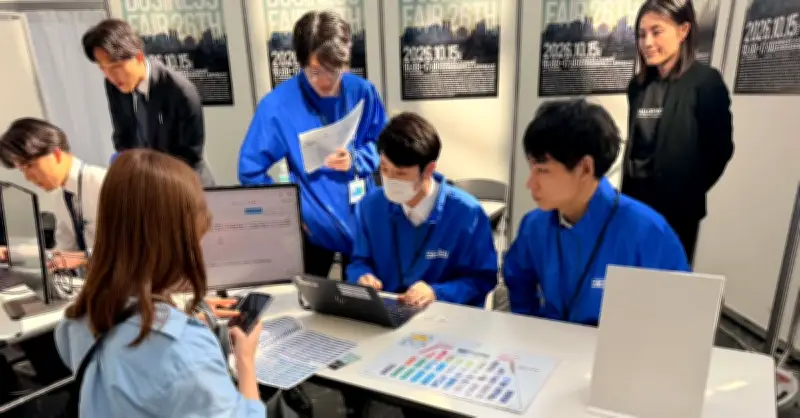
西武信用金庫はそこに、テイラーワークス(東京都港区)が提供する業務支援AI「TAILOR WORKS」を導入。顧客同士の網羅的なマッチングに切り込んだ。10月15日に開催された顧客マッチングイベントの現場から、金融機関における「つなぐ力」の現在地を追った。
「金融機関が提供できるのはネットワークだと、営業担当はみんな分かっている。だが、それが提供できていなかった」。そう指摘するのは、テイラーワークス代表取締役CEOの難波孝宜氏だ。原因は、金融機関が抱えるデータの構造にある。
「お金の流れ」は見えても「事業の中身」が見えない
金融機関には融資先の入出金の記録が大量にある。社内に眠るこうした一次データは宝の山だという見方もあるが「一次データは宝の山という説は、それだけでは実体のない虚構だ」と難波氏は話す。
入出金の記録に残るのは、A社からB社にいくら支払われたかという資金の動きで、事実としては正確だ。ただし、A社とB社がそれぞれどんな事業をしていて、何のための支払いなのかは記録されていない。「事実情報としては素晴らしいデータだが、前提となる情報がない」という。お金の流れを追っても、その会社にどんな相手を紹介すればよいかまでは分からない。
難波氏によると、顧客データベースに入っているのは法人番号、所在地、代表者、代表者の資産や家族構成で、どんな事業をしていて、どんなノウハウを持つかは「基本的に欠損した状態でデータが組まれている」という。事業の中身を知っているのは、事実上、担当者だけになりがちだ。
「A社の問題を解決できるのはB社の事業かもしれない。ただ、B社の事業を知っているのはB社の営業担当で、A社の担当とB社の担当が直接話さないと、この提案は生まれない」(難波氏)。数万社に及ぶ融資先の情報を、営業担当者が個人の記憶だけで共有・判断することは困難だ。
CRM入力負担とデータ鮮度がマッチングの壁に
加えて、CRM(顧客管理システム)への入力負担も壁となる。テイラーワークス 取締役COOの土手本将氏は「(業種や業界が任意の入力項目になっていると)営業担当はこれを入力しない。私も当時そうだった」と話す。
また、入力されているデータが最新の状態に保たれているとも限らない。地域金融機関のデータには法人番号が入っていないことがあり「20年前の企業体はログに残っているが、今の事業体がない」という状態に陥ることもあるという。担当者のメモもそのままでは使えない。「AI、投資、400万」というメモがあっても、400万円が投資できる金額なのか、買いたい会社の規模なのか分からない。
これらの問題により、社内で縦のつながりが生まれず、マッチングが成立しにくい状況になっていた。顧客情報を営業担当個人の記憶に頼るやり方は、限界を迎えていた。