70歳代にとって、資産運用は重要なテーマとなっている。現役世代より運用期間が短く、定年退職で収入が減った人が多い中、インフレによって現金や預金だけでは資産価値が目減りするリスクがある。無理のない範囲で資産を増やすための考え方をまとめた。
70歳代の投資事情とインフレ対策
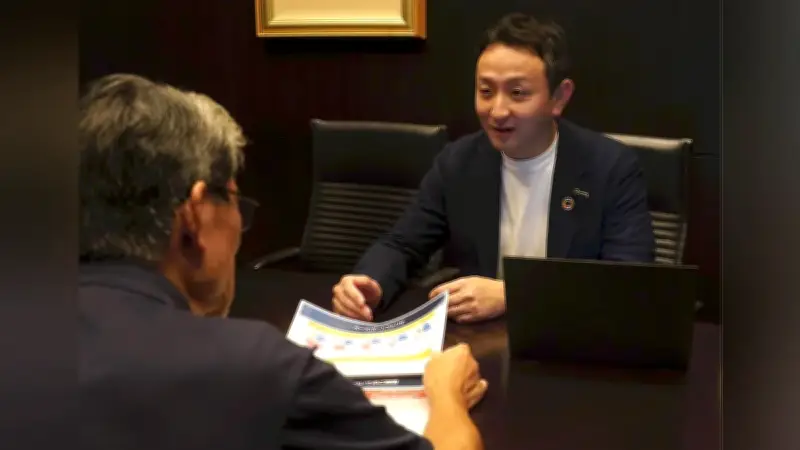
東京都内に住む73歳の男性は、9月中旬に大和証券本店を訪れ、今後の資産運用について相談した。長年電機メーカーに勤め、定年退職後はアルバイトをしながら年金生活を送る。退職金などで資産運用をしており、自身が亡くなった時の相続も含めて質問。資産コンサルタントが年齢に応じた運用方法や資産配分のモデルを説明した。
大和証券の松下聡一郎ソリューション・アドバイザリー部長は「70歳代になっても保有資産がインフレに負けないよう、リスクを調整しながら運用することを意識する必要がある」と指摘する。デフレ時代と異なり、インフレでは物価上昇とともに時間が経つごとにお金の価値が下がるためだ。
実際、70歳代で預貯金以外の金融商品を持つ人は少なくない。金融経済教育推進機構(J-FLEC)の調査では、世帯主が70歳代の世帯で株式を保有する割合は44.3%、投資信託は29.6%に上る。第一ライフ資産運用経済研究所の推計では、70歳代の約19%がNISA口座を保有しており、投資への関心の高さがうかがえる。
リスク管理の基本と資産配分の目安
高齢者は若い世代より運用期間が短い分、積極的にリスクを取ることは難しく、慎重な運用が求められる。生活費を取り崩しながら運用するため、株式など価格変動の大きい資産ばかりでは、相場急落で資金が減ると老後資金が不足する恐れがある。
まずは月々の年金収入と食費や光熱費などの支出を洗い出し、生活費が足りているか、預金からどの程度取り崩す必要があるかといった家計の把握が大切。5年以内に使う予定のお金は定期預金や個人向け国債など安全性の高い商品で運用し、当面使わないお金で株式や投資信託に投資するのが一般的だ。
資産構成の目安として「株式の割合=100マイナス年齢」という計算方法が知られ、70歳なら株式などリスク資産は30%程度になる。長寿化を踏まえ「120マイナス年齢」で計算する方法もあり、余裕があれば50%程度まで高めてもいい。国債利回りが上昇する中、リスクを抑えたい人は国内外の債券で運用する考え方もある。
長寿に備えた運用と認知症対策
ファイナンシャルプランナーの横田健一さんは「70歳からでも10年、15年と運用していけば投資効果は期待でき、余剰資金で資産運用を続けることが重要だ」と話す。さらに「運用期間が短い分、可能であれば、ある程度まとまった金額を投じることをお勧めしたい」という。
積み立て投資でも成果は期待できるが、70歳代では早い時期にある程度の金額を投資し、運用期間を確保するのも手だ。ただし一括投資は高値づかみのリスクがあり、「投資する期間を数年に区切って、時間(投資のタイミング)を分散することを心がけたい」(横田さん)と助言する。
長生きして認知症などで判断能力が低下すると、預金口座が凍結され、家族が介護費用を引き出せなくなる恐れがある。三井住友信託銀行の柳井淳邦副部長は「判断できなくなってからではなく、早めに何ができるかを確認しておくことが大切だ」と話す。同行の推計では、2030年に認知症で取引できなくなる「凍結資産」は不動産で100兆円、金融資産で214兆円に上る。
多くの銀行では、あらかじめ代理人を設定し、認知症の診断書を提出すれば代理人が取引できるサービスを提供。配偶者や子ども、孫、兄弟姉妹などが登録でき、手数料がかからない場合が多い。証券会社の一部も対応し、登録すれば資産の売却や出金が可能になる。
日本証券業協会は2025年2月に「家族サポート証券口座」の制度をまとめ、一部の証券会社が導入している。事前に本人と代理人が資産の管理・運用方針について公正証書を作り、証券会社に申し込む制度で、口座の範囲内であれば代理人が運用方針に沿った資産購入もできる。
一方、インターネット証券各社はこうしたサービスに対応しておらず、弁護士や司法書士に相談し「成年後見制度」や「家族信託」の利用が必要になる。認知症になる前に運用資産を売却し、銀行口座に移しておくのも一つの手段となる。