インボイス(適格請求書)制度が始まって10月1日で3年になりました。多くの取引に影響を与え、中小の個人事業者を中心に反発も大きいこの制度。どんな仕組みで、どのような背景で導入されたのでしょうか。
インボイス制度の仕組みとは
インボイスは適格請求書とも呼ばれ、税務署長から登録を受けた売り手が、登録番号、氏名、取引年月日、取引内容、税率ごとに区分して合計した対価の額と適用税率、税率ごとに区分した消費税額、買い手の氏名を記載して発行します。取引先に正確な消費税率や税額を伝えるための制度です。
導入の背景と消費税の仕組み
2019年10月から実施された軽減税率により、消費税率は10%に引き上げられる一方、飲食料品などの生活必需品は8%に据え置かれ、税率が2種類になりました。税率を判断する売り手がどちらを適用したか明示しないと、買い手との間に認識の食い違いが生じる可能性があります。インボイスはこの食い違いの解消や、本来国庫に入るべき消費税の一部が入らないという懸念の解消も期待され、財務省は導入による税収増効果があるものと見込んでいます。
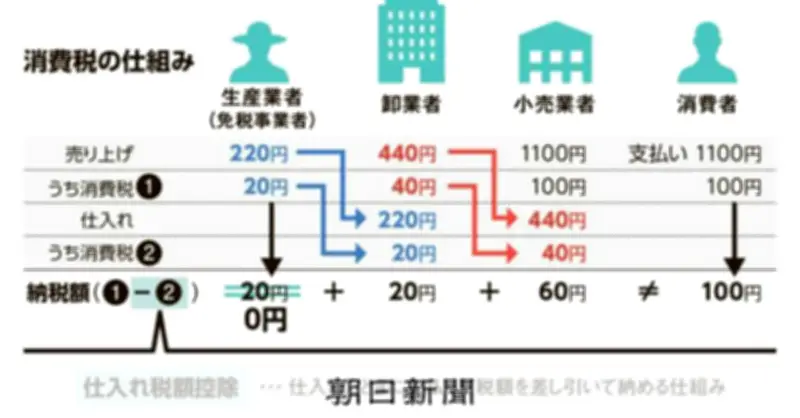
消費税はモノやサービスを売った時に得る消費税額から、仕入れ時に支払った税額を差し引いて納める仕組みで、これを「仕入れ税額控除」と言います。控除にはインボイスの保存が要件となっているため、インボイスがないと税負担が増します。
小規模事業者への影響
インボイスを発行できるのは納税義務のある「課税事業者」だけです。消費税導入時の配慮で、年間売り上げが1千万円以下の個人事業者は「免税事業者」として納税を免除されていますが、インボイスの発行は認められません。免税事業者からモノやサービスを仕入れた業者は仕入れ税額控除ができない仕組みになるので、免税事業者に取引停止や仕入れ価格の引き下げを要求する動きも懸念されてきました。
免税事業者は、課税事業者に転換してこれまで免除されてきた税を新たに負担するか、減収を覚悟してそのままでいるか、難しい判断を迫られ続けています。